 Blog
Panduan8 Nov 20267 menit baca
Syarat Laporan Keuangan Tender LPSE: Aturan dan Audit KAP
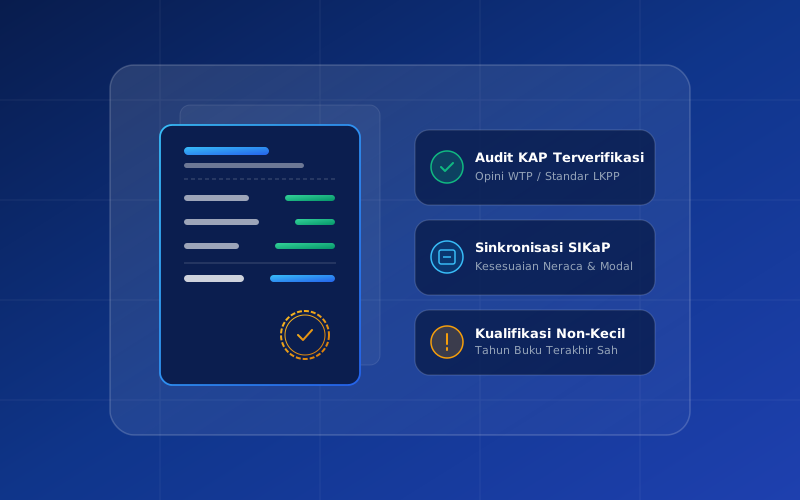
Syarat laporan keuangan tender LPSE adalah instrumen kualifikasi finansial wajib yang digunakan Pokja Pemilihan untuk mengukur solvabilitas, likuiditas, dan kemampuan permodalan penyedia dalam menyelesaikan proyek pemerintah. Berdasarkan Peraturan LKPP Nomor 12 Tahun 2021, kewajiban penyampaian laporan keuangan teraudit oleh Kantor Akuntan Publik (KAP) diberlakukan secara ketat bagi penyedia kualifikasi non-kecil atau tender bernilai besar guna mencegah risiko wanprestasi dan gagal kontrak di tengah jalan.
Daftar isi
- Dasar Hukum Kualifikasi Keuangan Tender Pemerintah
- Kapan Laporan Keuangan Wajib Diaudit KAP?
- Komponen Wajib Laporan Keuangan dalam Dokumen Tender
- Kaitan Neraca Keuangan dengan Perhitungan SKN Tender
- Rasio Keuangan yang Menjadi Perhatian Evaluasi Pokja
- Prosedur Verifikasi dan Pembuktian Kualifikasi Keuangan
- Kesalahan Umum yang Menggugurkan Penyedia
- Tips Praktis Mempersiapkan Laporan Keuangan Tender
- Sumber
Banyak peserta gugur pada tahap evaluasi kualifikasi tender LPSE bukan karena dokumen administrasi izin usaha atau pengalaman kerja, melainkan karena kekeliruan fatal dalam menyajikan laporan keuangan. Ketidakcocokan antara angka neraca di dokumen penawaran dengan isian formulir kualifikasi Sistem Informasi Kinerja Penyedia (SIKaP), ketiadaan opini auditor independen yang sah, hingga rasio keuangan yang tidak memenuhi batas minimum kerap menjadi penyebab diskualifikasi.
Bagi pelaku usaha yang aktif memantau proyek melalui katalog katalog tender LPSE nasional, memahami regulasi laporan keuangan merupakan langkah strategis untuk mengamankan posisi penawaran sebelum dokumen diunggah ke portal SPSE.
Dasar Hukum Kualifikasi Keuangan Tender Pemerintah
Pedoman teknis kualifikasi keuangan diatur secara komprehensif dalam Lampiran Peraturan LKPP Nomor 12 Tahun 2021 tentang Pedoman Pelaksanaan Pengadaan Barang dan Jasa Pemerintah Melalui Penyedia. Regulasi ini menegaskan bahwa penilaian kualifikasi keuangan bertujuan untuk memastikan calon pemenang tender memiliki kapasitas modal kerja yang cukup dan struktur keuangan yang sehat.
Secara umum, terdapat dua klasifikasi kewajiban laporan keuangan berdasarkan skala usaha penyedia dan nilai paket tender:
- Penyedia Usaha Kecil (Koperasi dan Usaha Mikro/Kecil): Untuk paket pengadaan yang dialokasikan bagi usaha kecil, Pokja Pemilihan umumnya mensyaratkan neraca keuangan tahun terakhir yang ditandatangani oleh pimpinan perusahaan atau bukti pelaporan Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan. Pelaku usaha kecil dibebaskan dari kewajiban audit akuntan publik independen.
- Penyedia Usaha Menengah dan Besar (Non-Kecil): Wajib menyampaikan laporan keuangan tahun terakhir yang telah diaudit oleh Kantor Akuntan Publik (KAP) yang terdaftar resmi di Kementerian Keuangan Republik Indonesia.
- Perusahaan Baru Beroperasi: Perusahaan yang baru berdiri dan belum memiliki riwayat tahun buku penuh (kurang dari 1 tahun) dapat menyampaikan neraca pembukaan atau neraca tahun berjalan yang disahkan oleh direksi perusahaan.
Kapan Laporan Keuangan Wajib Diaudit KAP?
Berdasarkan Peraturan LKPP Nomor 12 Tahun 2021 dan standar Dokumen Pemilihan Model Pengadaan Barang, Jasa Lainnya, Pekerjaan Konstruksi, dan Jasa Konsultansi, audit KAP menjadi syarat mutlak dalam kondisi berikut:
- Tender Kualifikasi Usaha Non-Kecil: Semua paket tender yang diperuntukkan bagi penyedia berkualifikasi Menengah dan Besar mensyaratkan laporan keuangan auditan.
- Paket Bernilai Pagu Tertentu: Untuk pekerjaan konstruksi bernilai di atas batasan pagu usaha kecil (di atas Rp15 miliar berdasarkan PP No. 7 Tahun 2021) atau jasa konsultansi bernilai besar, laporan keuangan auditan menjadi kriteria wajib gugur.
- Kewajiban Konsorsium atau KSO: Pada tender yang diikuti oleh Kerja Sama Operasi (KSO), setiap anggota KSO non-kecil wajib melampirkan laporan keuangan yang telah diaudit oleh KAP masing-masing.
Laporan keuangan auditan yang sah harus memuat lembar opini auditor independen dengan opini minimal Wajar Tanpa Pengecualian (WTP / Unqualified Opinion) atau Wajar Dengan Pengecualian (WDP) yang pengecualiannya tidak memengaruhi kelangsungan usaha material perusahaan. Pokja berhak menggugurkan penawaran jika laporan KAP mencantumkan opini Tidak Wajar (Adverse) atau Menolak Memberikan Opini (Disclaimer).
Komponen Wajib Laporan Keuangan dalam Dokumen Tender
Laporan keuangan yang disampaikan ke dalam sistem SPSE dan diisikan pada modul kualifikasi keuangan SIKaP harus lengkap dan menyajikan informasi akuntansi standar, yang mencakup:
| Komponen Laporan | Parameter Kunci yang Dievaluasi Pokja | Dampak Evaluasi Tender |
|---|---|---|
| Neraca (Laporan Posisi Keuangan) | Aset lancar, kas/setara kas, total aset, utang lancar, total kewajiban, dan ekuitas bersih. | Dasar perhitungan rasio likuiditas dan Modal Kerja (MK) penentu SKN. |
| Laporan Laba Rugi | Pendapatan usaha, beban pokok pendapatan, laba kotor, dan laba/rugi bersih tahun berjalan. | Menilai tren profitabilitas dan keberlanjutan operasional badan usaha. |
| Laporan Perubahan Ekuitas dan Arus Kas | Pergerakan modal disetor, saldo laba ditahan, dan arus kas dari aktivitas operasi. | Verifikasi riil likuiditas kas operasional terhadap beban proyek. |
| Catatan atas Laporan Keuangan (CALK) | Penjelasan rinci pos aktiva tetap, utang bank, komitmen kontinjensi, dan kepatuhan perpajakan. | Memastikan tidak ada sengketa hukum atau beban utang yang berisiko menyita aset proyek. |
| Laporan Auditor Independen | Nomor Izin Usaha KAP, Nomor Registrasi Akuntan Publik (AP), tanda tangan resmi, dan opini audit. | Validitas legal formal; Pokja memverifikasi keabsahan KAP di database P2PK Kemenkeu. |
Kaitan Neraca Keuangan dengan Perhitungan SKN Tender
Laporan keuangan bukan sekadar tumpukan dokumen administratif, melainkan basis matematis perhitungan kualifikasi finansial, khususnya Sisa Kemampuan Nyata (SKN). Dalam tender pekerjaan konstruksi dan pengadaan barang bernilai besar, penyedia wajib memiliki SKN yang mencukupi untuk memenangkan paket.
Rumus evaluasi SKN sesuai aturan LKPP adalah sebagai berikut:
SKN = KN - Total Nilai Kontrak Pekerjaan yang Sedang Dikerjakan
Di mana Kemampuan Nyata (KN) = fp × MK
Faktor perputaran modal (fp) ditentukan berdasarkan jenis usaha (untuk konstruksi fp = 7 untuk usaha non-kecil), dan Modal Kerja (MK) dihitung langsung dari neraca laporan keuangan tahun terakhir, yaitu total ekuitas bersih atau aset lancar dikurangi kewajiban lancar. Jika neraca keuangan Anda menunjukkan ekuitas negatif atau utang jangka pendek yang menumpuk melebihi aset lancar, nilai modal kerja menjadi nihil atau negatif, sehingga SKN perusahaan otomatis gugur.
Untuk panduan simulasi perhitungan lengkap, pelajari artikel kami tentang cara menghitung SKN tender LPSE dan perhitungan kemampuan dasar tender LPSE.
Rasio Keuangan yang Menjadi Perhatian Evaluasi Pokja
Meskipun Pokja Pemilihan tidak melakukan audit forensik menyeluruh layaknya bank pemberi kredit, Pokja tetap memverifikasi rasio keuangan fundamental untuk mengidentifikasi indikasi manipulasi angka neraca. Tiga rasio utama yang kerap dicermati adalah:
- Current Ratio (Rasio Lancar): Perbandingan antara aset lancar terhadap kewajiban lancar. Rasio yang sehat berada di atas 100% (1,0), menandakan perusahaan mampu melunasi kewajiban jangka pendeknya tanpa harus menjual aset tetap.
- Debt to Equity Ratio (DER): Tingkat utang dibandingkan modal sendiri. Struktur modal yang terlalu didominasi utang berbunga tinggi dapat menimbulkan keraguan Pokja atas kestabilan arus kas saat menangani proyek beranggaran besar.
- Return on Assets / Net Profit Margin: Profitabilitas wajar yang mencerminkan perusahaan tidak dalam kondisi rugi beruntun yang mengancam kepailitan.
Prosedur Verifikasi dan Pembuktian Kualifikasi Keuangan
Pada tahap pembuktian kualifikasi, Pokja Pemilihan akan memeriksa dokumen asli laporan keuangan. Untuk laporan yang diaudit oleh Akuntan Publik, Pokja memiliki wewenang penuh untuk melakukan klarifikasi resmi:
- Pengecekan Registrasi KAP dan Akuntan Publik: Pokja memverifikasi nomor izin KAP melalui portal Pusat Pembinaan Profesi Keuangan (P2PK) Kementerian Keuangan guna memastikan KAP tersebut aktif dan tidak sedang dijatuhi sanksi pembekuan izin.
- Klarifikasi Langsung ke Kantor Akuntan Publik: Jika ditemukan kejanggalan format, tanggal laporan, atau nomor registrasi laporan auditor independen, Pokja dapat melayangkan surat klarifikasi tertulis kepada KAP penerbit untuk mengonfirmasi keaslian audit tersebut.
- Sinkronisasi dengan SPT Tahunan Pajak: Angka omzet dan neraca pada laporan keuangan dicocokkan dengan lampiran SPT Tahunan yang terdaftar pada sistem DJP Online dan profil syarat KSWP tender LPSE. Apabila terdapat selisih mencolok tanpa penjelasan rekonsiliasi fiskal, penawaran berisiko digugurkan karena dianggap memberikan data kualifikasi tidak benar.
Kesalahan Umum yang Menggugurkan Penyedia
Berdasarkan temuan lapangan dan sengketa sanggah pengadaan, berikut beberapa kesalahan fatal terkait laporan keuangan yang paling sering terjadi:
- Tahun Buku Laporan Keuangan Kedaluwarsa: Mengunggah laporan keuangan tahun n-2 ketika ketentuan dokumen pemilihan mewajibkan laporan tahun n-1 (misalnya mengunggah audit tahun 2024 pada tender akhir tahun 2026 saat audit 2025 sudah harus rampung).
- Laporan Keuangan Tidak Ditandatangani: Mengunggah draf neraca tanpa tanda tangan basah/elektronik direksi dan auditor KAP, atau tidak dibubuhi stempel resmi.
- Hanya Mengunggah Lembar Neraca Sepihak: Usaha non-kecil yang hanya melampirkan neraca internal satu lembar tanpa disertai laporan laba rugi, CALK, dan laporan opini auditor independen.
- Ketidaksinkronan Data SIKaP: Angka modal disetor atau ekuitas yang diinput di modul keuangan SPSE/SIKaP berbeda dengan dokumen fisik laporan keuangan yang diunggah ke formulir penawaran tender.
Tips Praktis Mempersiapkan Laporan Keuangan Tender
Agar proses kualifikasi keuangan perusahaan Anda berjalan mulus tanpa hambatan, lakukan langkah-langkah mitigasi berikut sebelum jadwal tender dibuka:
- Jadwalkan audit tahunan bersama KAP resmi terdaftar sejak awal kuartal pertama setiap tahun buku agar laporan auditan siap digunakan pada musim lelang puncak.
- Perbarui modul keuangan SIKaP secara berkala setiap kali laporan keuangan baru diterbitkan, lengkap dengan pemindaian dokumen asli yang jelas dan beresolusi tinggi.
- Lakukan simulasi kelayakan kualifikasi sebelum mendaftar tender bernilai tinggi menggunakan fitur otomatis kami di cek kelayakan tender ReviuTender.
- Manfaatkan platform AI audit dokumen tender ReviuTender untuk mendeteksi ketidaksesuaian angka neraca, masa berlaku dokumen legalitas, dan klausul rawan diskualifikasi sebelum berkas diunggah ke SPSE.
Sumber
- Peraturan LKPP Nomor 12 Tahun 2021 tentang Pedoman Pelaksanaan Pengadaan Barang dan Jasa Pemerintah Melalui Penyedia (JDIH LKPP)
- Peraturan LKPP Nomor 12 Tahun 2021 - JDIH BPK RI
- Peraturan Presiden Nomor 12 Tahun 2021 tentang Perubahan atas Perpres Nomor 16 Tahun 2018 tentang Pengadaan Barang/Jasa Pemerintah
Baca juga
Panduan10 Nov 20269 menit baca
Panduan Daftar E-Katalog LKPP untuk Penyedia: Syarat, Alur INAPROC dan SIKaP
Panduan lengkap cara daftar E-Katalog LKPP untuk penyedia: syarat kualifikasi, alur integrasi akun INAPROC dan SIKaP, pendaftaran etalase produk, hingga verifikasi.
Baca artikel
Panduan10 Nov 20268 menit baca
Panduan Kurva S Proyek Konstruksi: Cara Buat dan Rumus Deviasi
Panduan kurva S proyek konstruksi lengkap: cara membuat jadwal, rumus bobot pekerjaan, hingga analisis deviasi agar proyek terhindar dari kontrak kritis.
Baca artikel