 Blog
Panduan4 Nov 20267 menit baca
Cara Menghitung SKN Tender LPSE: Rumus dan Contoh Lengkap
Memahami cara menghitung SKN tender LPSE adalah kewajiban mutlak bagi penyedia jasa konstruksi dan pengadaan non-kecil agar penawaran tidak gugur di tahap kualifikasi keuangan.
Daftar isi
- Apa Itu SKN dan Siapa yang Wajib Memenuhinya?
- Rumus Resmi Perhitungan SKN Menurut Peraturan LKPP
- Langkah Demi Langkah Menghitung SKN untuk Tender LPSE
- Simulasi Kasus: Perhitungan SKN pada Proyek Konstruksi Rp15 Miliar
- Perbedaan Mendasar Antara SKN, KD, dan SKP
- Kesalahan Fatal Penyedia Terkait SKN yang Berujung Gugur
- Kesimpulan
- Sumber
Dalam pengadaan barang dan jasa pemerintah melalui sistem LPSE, kualifikasi keuangan menjadi salah satu penyaring paling ketat bagi badan usaha. Bagi penyedia berkualifikasi Usaha Menengah dan Usaha Besar, Pokja Pemilihan mewajibkan pembuktian Sisa Kemampuan Nyata (SKN). Mengetahui cara menghitung skn tender lpse secara akurat menghindarkan perusahaan Anda dari vonis gugur kualifikasi teknis dan keuangan akibat kekeliruan kalkulasi modal kerja atau pengabaian paket kontrak yang sedang berjalan.
Sisa Kemampuan Nyata bukan sekadar angka administratif di atas kertas formulir kualifikasi. SKN merupakan indikator finansial resmi yang digunakan Pokja Pemilihan untuk menilai apakah likuiditas modal dan kapasitas keuangan perusahaan masih mencukupi untuk menyelesaikan pekerjaan baru yang ditenderkan tanpa mengganggu proyek yang sedang berlangsung di instansi lain.
Apa Itu SKN dan Siapa yang Wajib Memenuhinya?
Sisa Kemampuan Nyata (SKN) adalah selisih antara Kemampuan Nyata (KN) perusahaan dengan akumulasi nilai seluruh paket pekerjaan yang sedang dilaksanakan pada saat tender berlangsung. Ketentuan ini diatur dalam Peraturan LKPP Nomor 12 Tahun 2021 tentang Pedoman Pengadaan Melalui Penyedia serta model dokumen pemilihan standar LKPP.
Kewajiban menghitung dan melampirkan formulir isian SKN memiliki cakupan dan batasan tertentu:
- Penyedia Usaha Menengah dan Usaha Besar: Wajib melampirkan perhitungan SKN pada tender pekerjaan konstruksi, pengadaan barang, atau jasa lainnya yang bernilai di atas batasan usaha kecil (di atas Rp15 miliar).
- Penyedia Usaha Kecil dan Mikro: Umumnya tidak diwajibkan menyusun perhitungan SKN yang rumit dengan laporan keuangan teraudit, melainkan hanya diwajibkan memperhitungkan Sisa Kemampuan Paket (SKP).
- Peserta Kemitraan (KSO): Pada penawaran berbentuk Kerja Sama Operasi (KSO), nilai SKN dihitung dari akumulasi gabungan SKN masing-masing anggota kemitraan (SKN Kemitraan = Σ SKN anggota kemitraan).
Rumus Resmi Perhitungan SKN Menurut Peraturan LKPP
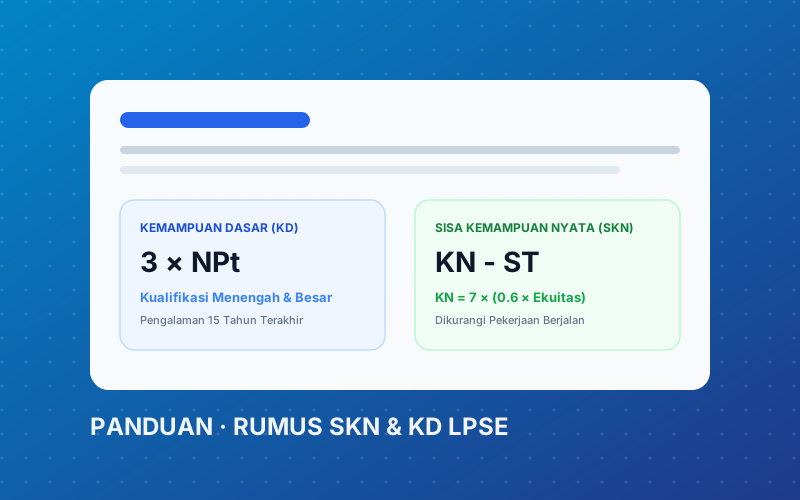
Kalkulasi SKN dibangun melalui tiga tingkatan rumus yang saling berurutan, dimulai dari penetapan Modal Kerja (MK), Kemampuan Nyata (KN), hingga pengurangan kontrak pekerjaan berjalan. Berikut adalah rumus resmi yang ditetapkan dalam standar dokumen pemilihan LKPP:
| Tahap Perhitungan | Rumus Matematis | Komponen dan Penjelasan |
|---|---|---|
| 1. Modal Kerja (MK) | MK = fl × KB |
fl = faktor likuiditas (ditetapkan sebesar 0,6 untuk usaha non-kecil).KB = Kekayaan Bersih (total ekuitas dari laporan keuangan audit terakhir). |
| 2. Kemampuan Nyata (KN) | KN = fp × MK |
fp = faktor perputaran modal (ditetapkan sebesar 7 untuk usaha non-kecil).Bila disederhanakan: KN = 7 × (0,6 × KB) = 4,2 × KB. |
| 3. Sisa Kemampuan Nyata (SKN) | SKN = KN - ST |
ST = Sisa/total nilai seluruh paket pekerjaan yang sedang dikerjakan pada saat batas akhir penawaran. |
Ambang batas kelulusan SKN diatur secara eksplisit dalam Lembar Data Kualifikasi (LDK). Pada umumnya, nilai SKN yang dimiliki peserta tender harus paling kurang sama dengan nilai Harga Perkiraan Sendiri (HPS) atau nilai total pagu anggaran tender yang sedang diikuti.
Langkah Demi Langkah Menghitung SKN untuk Tender LPSE
Agar terhindar dari salah tafsir laporan keuangan, tim tender perusahaan dapat mengikuti langkah praktis berikut:
1. Mengambil Nilai Kekayaan Bersih (KB) dari Neraca Teraudit
Kekayaan Bersih (KB) adalah total ekuitas perusahaan yang tercantum pada neraca keuangan tahun terakhir. Laporan keuangan tersebut wajib telah diaudit oleh Kantor Akuntan Publik (KAP) terdaftar. Rumus dasar akuntansi ekuitas adalah Total Aktiva (Aset) - Total Kewajiban (Liabilitas) = Ekuitas (KB). Jika ekuitas perusahaan bernilai negatif akibat kerugian akumulatif, maka modal kerja otomatis menjadi nol atau negatif, yang berujung pada keguguran kualifikasi.
2. Menghitung Modal Kerja (MK)
Kalikan nilai Kekayaan Bersih (KB) dengan faktor likuiditas fl = 0,6. Nilai ini menggambarkan proporsi modal likuid yang dapat digerakkan secara fleksibel untuk operasional pengadaan.
3. Mengalikan dengan Faktor Perputaran Modal (fp)
Kalikan hasil Modal Kerja dengan faktor perputaran modal fp = 7 untuk memperoleh Kemampuan Nyata (KN). Faktor 7 mengasumsikan kapasitas perusahaan dalam memutar modal kerja hingga tujuh kali perputaran dalam satu siklus tahunan.
4. Menginventarisasi Seluruh Paket Pekerjaan Berjalan
Data pekerjaan yang sedang dilaksanakan harus dicatat secara transparan, mencakup nama paket, instansi pemberi tugas, nomor kontrak, tanggal mulai kerja, dan nilai sisa kontrak yang belum diserahterimakan (PHO/FHO). Seluruh nilai kontrak ini dijumlahkan sebagai pengurang nilai KN.
Simulasi Kasus: Perhitungan SKN pada Proyek Konstruksi Rp15 Miliar
Untuk memperjelas penerapan rumus di lapangan, perhatikan simulasi kasus nyata berikut:
PT Konstruksi Nusantara Bersama mengikuti tender paket Pembangunan Gedung Balai Latihan Kerja di salah satu instansi pemerintah daerah dengan nilai HPS sebesar Rp14.500.000.000 (Rp14,5 miliar). Berdasarkan laporan keuangan audit tahun buku terakhir, posisi neraca keuangan PT Konstruksi Nusantara Bersama mencatat:
- Total Aset: Rp18.000.000.000
- Total Kewajiban (Hutang Lancar dan Hutang Jangka Panjang): Rp12.000.000.000
- Kekayaan Bersih (Ekuitas / KB): Rp18.000.000.000 - Rp12.000.000.000 = Rp6.000.000.000 (Rp6 miliar)
Pada saat batas akhir penyampaian dokumen penawaran di LPSE, perusahaan sedang melaksanakan 2 (dua) paket pekerjaan konstruksi yang belum selesai:
- Paket Peningkatan Jalan Poros Kabupaten: Nilai Kontrak Rp4.200.000.000
- Paket Rehabilitasi Jembatan Penghubung: Nilai Kontrak Rp3.800.000.000
- Total Pekerjaan yang Sedang Berjalan (ST): Rp4.200.000.000 + Rp3.800.000.000 = Rp8.000.000.000 (Rp8 miliar)
| Uraian Perhitungan | Kalkulasi Detail | Hasil Finansial |
|---|---|---|
| Kekayaan Bersih (KB) | Ekuitas dari Laporan Keuangan Teraudit | Rp6.000.000.000 |
| Modal Kerja (MK) | 0,6 × Rp6.000.000.000 | Rp3.600.000.000 |
| Kemampuan Nyata (KN) | 7 × Rp3.600.000.000 | Rp25.200.000.000 |
| Pekerjaan Sedang Berjalan (ST) | Akumulasi 2 Kontrak On-Going | Rp8.000.000.000 |
| Sisa Kemampuan Nyata (SKN) | Rp25.200.000.000 - Rp8.000.000.000 | Rp17.200.000.000 |
| Syarat Minimal HPS Tender | HPS Paket Tender Balai Latihan Kerja | Rp14.500.000.000 |
| Status Evaluasi Pokja | SKN (Rp17,2 M) ≥ HPS (Rp14,5 M) | LULUS EVALUASI KEUANGAN |
Dari simulasi di atas, terlihat jelas bahwa PT Konstruksi Nusantara Bersama memiliki SKN sebesar Rp17,2 miliar yang melebihi HPS tender sebesar Rp14,5 miliar, sehingga penawaran dinyatakan memenuhi syarat kualifikasi keuangan.
Perbedaan Mendasar Antara SKN, KD, dan SKP
Penyedia pemula sering kali mencampuradukkan tiga parameter kualifikasi teknis dan keuangan dalam pengadaan pemerintah. Tabel berikut merangkum perbedaan mendasar ketiganya:
| Parameter | Kepanjangan | Fokus Evaluasi | Rumus Utama | Sasaran Usaha |
|---|---|---|---|---|
| SKN | Sisa Kemampuan Nyata | Likuiditas dan kapasitas modal kerja yang tersisa | KN - Σ Nilai Kontrak Berjalan |
Usaha Menengah dan Usaha Besar |
| KD | Kemampuan Dasar | Rekam jejak pengalaman tertinggi pada subbidang sejenis | 3 × NPt (15 tahun terakhir) |
Usaha Menengah dan Usaha Besar |
| SKP | Sisa Kemampuan Paket | Jumlah fisik paket pekerjaan yang dapat ditangani bersamaan | 5 - P (atau 6 - P untuk non-kecil) |
Semua kualifikasi (terutama Usaha Kecil) |
Kesalahan Fatal Penyedia Terkait SKN yang Berujung Gugur
Evaluasi kualifikasi keuangan tidak memberikan ruang toleransi bagi kesalahan formal maupun substantif. Berikut sejumlah kekeliruan fatal yang kerap menggugurkan peserta tender di LPSE:
- Menyembunyikan Pekerjaan yang Sedang Berjalan: Sebagian penyedia sengaja tidak mencantumkan kontrak aktif di formulir kualifikasi agar nilai SKN terlihat besar. Praktik ini sangat berbahaya. Pokja Pemilihan kini memiliki akses lintas LPSE melalui INAPROC dan SPSE untuk melacak paket yang sedang dikerjakan. Jika ditemukan pemalsuan data, penawaran otomatis digugurkan dan perusahaan berisiko dijatuhi sanksi daftar hitam tender LPSE selama 1 hingga 2 tahun.
- Menggunakan Laporan Keuangan Tanpa Opini Akuntan Publik: Dokumen pemilihan mewajibkan laporan keuangan diaudit oleh KAP terdaftar. Melampirkan neraca internal yang belum teraudit membuat pembuktian ekuitas ditolak oleh Pokja.
- Ekuitas Negatif atau Modal Tidak Cukupi: Memaksakan mengikuti tender berskala besar tanpa memperhitungkan batas HPS terhadap daya dukung modal perusahaan.
- Penawaran Sangat Rendah Tanpa Perhitungan Efisiensi Riil: Menurunkan harga terlalu ekstrem di bawah 80% HPS tanpa analisa terukur juga memicu pembuktian tambahan dalam evaluasi kewajaran harga tender.
Untuk memantau peluang paket pengadaan yang sesuai dengan kapasitas modal dan kualifikasi perusahaan Anda, pantau selalu pembaruan tender harian di katalog tender ReviuTender serta uji kelayakan kepatuhan dokumen Anda melalui fitur cek kelayakan tender otomatis.
Kesimpulan
Menghitung Sisa Kemampuan Nyata (SKN) secara tertib bukan sekadar memenuhi syarat unggah dokumen di LPSE, melainkan manajemen risiko fundamental bagi penyedia jasa. Memastikan nilai ekuitas akurat, melaporkan kontrak berjalan dengan jujur, dan mengukur kapasitas modal kerja sebelum menekan tombol penawaran adalah kunci menjaga reputasi serta kemenangan tender yang berkelanjutan.
Sumber
- JDIH LKPP — Peraturan LKPP Nomor 12 Tahun 2021 — Pedoman Pelaksanaan Pengadaan Barang dan Jasa Pemerintah Melalui Penyedia.
- JDIH BPK RI — Perpres Nomor 16 Tahun 2018 — Pengadaan Barang/Jasa Pemerintah jo Peraturan Presiden Nomor 12 Tahun 2021.
- JDIH LKPP — Keputusan Deputi I LKPP Nomor 3 Tahun 2024 — Penetapan Model Dokumen Pemilihan Pengadaan Pekerjaan Konstruksi.
Baca juga
Panduan10 Nov 20269 menit baca
Panduan Daftar E-Katalog LKPP untuk Penyedia: Syarat, Alur INAPROC dan SIKaP
Panduan lengkap cara daftar E-Katalog LKPP untuk penyedia: syarat kualifikasi, alur integrasi akun INAPROC dan SIKaP, pendaftaran etalase produk, hingga verifikasi.
Baca artikel
Panduan10 Nov 20268 menit baca
Panduan Kurva S Proyek Konstruksi: Cara Buat dan Rumus Deviasi
Panduan kurva S proyek konstruksi lengkap: cara membuat jadwal, rumus bobot pekerjaan, hingga analisis deviasi agar proyek terhindar dari kontrak kritis.
Baca artikel